Get In Touch
For support, privacy concerns, business inquiries, or feedback.
Get In Touch
For support, privacy concerns, business inquiries, or feedback.

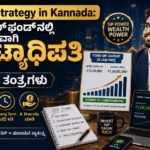
“ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಲ್ಲಿ ತಿಂಗಳಿಗೆ 2000 ರೂಪಾಯಿ SIP (Systematic Investment Plan) ಮಾಡಿದರೆ ನೀವು ಕೋಟ್ಯಧಿಪತಿಯಾಗುತ್ತೀರಿ” ಎನ್ನುವ ಮಾತುಗಳನ್ನು ನೀವು ತುಂಬಾ ಕಡೆ ಕೇಳಿರಬಹುದು.
ಹೌದು, SIP ಮಾಡುವುದು ಒಳ್ಳೆಯದೇ. ಆದರೆ, ಬರೀ 2000 ರೂಪಾಯಿ ಆಟೋ-ಡೆಬಿಟ್ (Auto-debit) ಆನ್ ಮಾಡಿ ಸುಮ್ಮನೆ ಕುಳಿತುಕೊಂಡರೆ ಕೋಟ್ಯಧಿಪತಿಯಾಗಲು 25 ರಿಂದ 30 ವರ್ಷಗಳೇ ಬೇಕಾಗಬಹುದು! ಆದರೆ ಸ್ವಲ್ಪ ಸ್ಮಾರ್ಟ್ ಆಗಿ, ಕೆಲವು ಪ್ರೊ-ಲೆವೆಲ್ ತಂತ್ರಗಳನ್ನು (Pro-strategies) ಬಳಸಿದರೆ ಅದೇ ಗುರಿಯನ್ನು ನೀವು 15 ರಿಂದ 18 ವರ್ಷಗಳಲ್ಲೇ ತಲುಪಬಹುದು. ನಿಮ್ಮ ಸಂಪತ್ತನ್ನು ವೇಗವಾಗಿ ಬೆಳೆಸಲು ಸಹಾಯ ಮಾಡುವ 4 ಅತ್ಯುತ್ತಮ SIP ಸ್ಟ್ರಾಟಜಿಗಳ ಬಗ್ಗೆ ಈ ಲೇಖನದಲ್ಲಿ ಸರಳವಾಗಿ ತಿಳಿಯೋಣ.
Best SIP Strategy in Kannada – ಇದು SIP ಹೂಡಿಕೆಯ ಅತ್ಯಂತ ಪವರ್ಫುಲ್ ಬ್ರಹ್ಮಾಸ್ತ್ರ! “Step-Up” ಎಂದರೆ, ಪ್ರತಿ ವರ್ಷ ನಿಮ್ಮ ಆದಾಯ (ಸಂಬಳ) ಹೆಚ್ಚಾದಂತೆ, ನಿಮ್ಮ SIP ಮೊತ್ತವನ್ನೂ ಕೂಡ ಸ್ವಲ್ಪ-ಸ್ವಲ್ಪ ಹೆಚ್ಚಿಸುವುದು.
ಸಿಂಪಲ್ ಲೆಕ್ಕಾಚಾರ ನೋಡಿ:
ಹೇಗೆ ಮಾಡುವುದು?: ಈಗಿನ ಎಲ್ಲಾ ಟ್ರೇಡಿಂಗ್ ಆ್ಯಪ್ಗಳಲ್ಲೂ (ಉದಾ: Upstox, Groww) SIP ಮಾಡುವಾಗಲೇ “Annual Step-Up” ಆಪ್ಷನ್ ಇರುತ್ತದೆ. ಅಲ್ಲಿ 10% ಅಂತ ಸೆಟ್ ಮಾಡಿಬಿಟ್ಟರೆ ಸಾಕು.
ಈ ಲೇಖನವನ್ನೂ ತಪ್ಪದೆ ಓದಿ: Mutual Fund vs Direct Stock in Kannada: ಯಾವುದು ಉತ್ತಮ?
Best SIP Strategy in Kannada – ಸಾಮಾನ್ಯ ಹೂಡಿಕೆದಾರರು ಮಾರುಕಟ್ಟೆ ಬಿದ್ದಾಗ ಹೆದರಿ ಓಡುತ್ತಾರೆ. ಆದರೆ ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆದಾರರು ಇದನ್ನೇ ದೊಡ್ಡ ಅವಕಾಶವಾಗಿ (Discount Sale) ಬಳಸಿಕೊಳ್ಳುತ್ತಾರೆ.
ತುಂಬಾ ಜನ “SIP ಮಾಡೋಕೆ ತಿಂಗಳ 1ನೇ ತಾರೀಖು ಬೆಸ್ಟಾ? ಅಥವಾ 15 ನೇ ತಾರೀಖು ಬೆಸ್ಟಾ?” ಎಂದು ತಲೆಕೆಡಿಸಿಕೊಳ್ಳುತ್ತಾರೆ.
ಒಂದೇ ತರಹದ ಫಂಡ್ಗಳಲ್ಲಿ ಹಣ ಹಾಕುವ ಬದಲು, ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೋವನ್ನು ಎರಡು ಭಾಗಗಳಾಗಿ ವಿಂಗಡಿಸಿ:
ಇದರಿಂದ ಮಾರುಕಟ್ಟೆ ಬಿದ್ದಾಗ ‘Core’ ಫಂಡ್ಗಳು ನಿಮ್ಮನ್ನು ರಕ್ಷಿಸುತ್ತವೆ, ಮಾರುಕಟ್ಟೆ ಏರಿದಾಗ ‘Satellite’ ಫಂಡ್ಗಳು ನಿಮಗೆ ಬಂಪರ್ ಲಾಭ ತಂದುಕೊಡುತ್ತವೆ.
ಈ ಲೇಖನವನ್ನೂ ತಪ್ಪದೆ ಓದಿ: 10 Mistakes in Mutual Fund in Kannada: ಹೊಸಬರು ಮಾಡುವ 10 ದೊಡ್ಡ ತಪ್ಪುಗಳು (2026 Guide)
ಖಂಡಿತಾ! ಹೆಚ್ಚಿನ ಆ್ಯಪ್ಗಳಲ್ಲಿ ನಿಮ್ಮ ನಡೆಯುತ್ತಿರುವ SIP ಅನ್ನು ಎಡಿಟ್ ಮಾಡಿ ಮೊತ್ತವನ್ನು ಹೆಚ್ಚಿಸುವ (Modify) ಆಪ್ಷನ್ ಇರುತ್ತದೆ. ಅಥವಾ ಹಳೆಯ ಫಂಡ್ಗೆ ಹೊಸದಾಗಿ ಇನ್ನೊಂದು SIP ಅನ್ನು ಕೂಡ ಸೇರಿಸಬಹುದು.
ಹೌದು (ELSS ಟ್ಯಾಕ್ಸ್ ಫಂಡ್ಗಳನ್ನು ಹೊರತುಪಡಿಸಿ). ನಿಮ್ಮ ತುರ್ತು ಅಗತ್ಯವಿದ್ದರೆ ಯಾವಾಗ ಬೇಕಾದರೂ ನಿಮ್ಮ ಹಣವನ್ನು ವಿತ್ಡ್ರಾ (Redeem) ಮಾಡಿಕೊಳ್ಳಬಹುದು. ಹಣ 2 ರಿಂದ 3 ದಿನಗಳಲ್ಲಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಬರುತ್ತದೆ.
ಆ ತಿಂಗಳ ಕಂತು ಮಾತ್ರ ಸ್ಕಿಪ್ (Skip) ಆಗುತ್ತದೆ, ಅದಕ್ಕಾಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕಂಪನಿಗಳು ಯಾವುದೇ ಪೆನಾಲ್ಟಿ ಹಾಕುವುದಿಲ್ಲ. ಆದರೆ, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ನವರು ಆಟೋ-ಡೆಬಿಟ್ ಫೇಲ್ ಆಗಿದ್ದಕ್ಕೆ ಸಣ್ಣ ಚಾರ್ಜ್ (Bounce charge) ಹಾಕಬಹುದು.
ನೀವು ಸಾಮಾನ್ಯ ಫಂಡ್ಗಳಲ್ಲಿ SIP ಮಾಡಿದರೆ ಟ್ಯಾಕ್ಸ್ ಉಳಿಯುವುದಿಲ್ಲ. ತೆರಿಗೆ ಉಳಿಸಲು ನೀವು ಕಡ್ಡಾಯವಾಗಿ ELSS (Equity Linked Savings Scheme) ಫಂಡ್ಗಳಲ್ಲಿಯೇ ಹೂಡಿಕೆ ಮಾಡಬೇಕು (ಇದಕ್ಕೆ 3 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಇರುತ್ತದೆ).
ಯಾವುದೇ ಕಂಪನಿಯ IPO ವಿವರಗಳನ್ನು ಸುಲಭವಾಗಿ ಟ್ರ್ಯಾಕ್ ಮಾಡಲು, ಲೈವ್ GMP ನೋಡಲು ಮತ್ತು ಒಂದೇ ಕ್ಲಿಕ್ನಲ್ಲಿ UPI ಮೂಲಕ IPO ಗೆ ಅರ್ಜಿ ಹಾಕಲು ಒಂದು ವಿಶ್ವಾಸಾರ್ಹ Demat Account ಕಡ್ಡಾಯ.
ಭಾರತದ ಅತ್ಯುತ್ತಮ ಮತ್ತು ವೇಗದ ಟ್ರೇಡಿಂಗ್ ಪ್ಲಾಟ್ಫಾರ್ಮ್ ಆದ Upstox ನಲ್ಲಿ ಕೇವಲ 5 ನಿಮಿಷಗಳಲ್ಲಿ ನಿಮ್ಮ ಖಾತೆ ತೆರೆಯಿರಿ.
ಇಲ್ಲಿ ಕ್ಲಿಕ್ ಮಾಡಿ 5 ನಿಮಿಷಗಳಲ್ಲಿ ಉಚಿತ Upstox ಖಾತೆ ತೆರೆಯಿರಿ
18 Points ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಪ್ರಕಟಿಸಲಾದ ಈ ಲೇಖನವು ಕೇವಲ ಶೈಕ್ಷಣಿಕ ಮತ್ತು ಮಾಹಿತಿ ಉದ್ದೇಶಗಳಿಗಾಗಿ (Educational & Informational Purpose Only) ಮಾತ್ರ.
ನಾವು SEBI ನೋಂದಾಯಿತ ಆರ್ಥಿಕ ಸಲಹೆಗಾರರಲ್ಲ (We are NOT SEBI Registered Investment Advisors). ಇಲ್ಲಿ ನೀಡಲಾದ ಯಾವುದೇ ಮಾಹಿತಿಯನ್ನು ನೇರ ಹೂಡಿಕೆಯ ಸಲಹೆ ಅಥವಾ ಷೇರುಗಳನ್ನು/ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸಲು ನೀಡಿದ ಶಿಫಾರಸು ಎಂದು ಪರಿಗಣಿಸಬಾರದು.
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆಗಳು ಮಾರುಕಟ್ಟೆಯ ಅಪಾಯಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ (Mutual Fund investments are subject to market risks, read all scheme related documents carefully). ಯಾವುದೇ ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ನಿಮ್ಮ ಸ್ವಂತ ಸಂಶೋಧನೆ ಮಾಡಿ ಅಥವಾ ನಿಮ್ಮ ಅಧಿಕೃತ ಆರ್ಥಿಕ ಸಲಹೆಗಾರರನ್ನು ಸಂಪರ್ಕಿಸಿ. ನಿಮ್ಮ ಯಾವುದೇ ಆರ್ಥಿಕ ಲಾಭ ಅಥವಾ ನಷ್ಟಕ್ಕೆ 18 Points ತಂಡವಾಗಲೀ ಅಥವಾ ಲೇಖಕರಾಗಲೀ ಜವಾಬ್ದಾರರಾಗಿರುವುದಿಲ್ಲ.